Control de gastos: cómo saber exactamente en qué se va tu dinero
La mayoría de las personas tiene una idea clara de sus gastos grandes (arriendo, servicios, mercado) y pierde el rastro del resto. Y ese "resto" suele ser entre el 20 % y el 40 % del ingreso del mes. El control de gastos no es un ejercicio de austeridad: es un ejercicio de visibilidad. No puedes decidir bien sobre tu dinero si no sabes en qué se está yendo.
Dónde se esconde ese 30 %
Un ejemplo con cifras típicas para un ingreso de $3.500.000 (ajústalas a tu moneda):
| Lo que la persona recuerda | Lo que muestra el historial | |
|---|---|---|
| Arriendo y servicios | $1.300.000 | $1.330.000 |
| Mercado | $500.000 | $540.000 |
| Comidas fuera y domicilios | "unos $150.000" | $410.000 |
| Transporte | $150.000 | $260.000 |
| Suscripciones y apps | "dos o tres" | $118.000 |
| Varios y pequeños | "casi nada" | $290.000 |
| Total | $2.100.000 | $2.948.000 |
La diferencia, $848.000, no se la llevó ningún gasto grande. Se la llevaron sesenta gastos pequeños que nadie recordaba.
Por qué el control de gastos falla en la práctica
El primer error es intentar recordar los gastos al final del día en lugar de registrarlos en el momento. La memoria es mala con los montos pequeños y frecuentes, justo los que más pesan.
El segundo error es registrar durante tres días y abandonar porque "es mucho trabajo". Registrar un gasto no debería tomar más de diez segundos. Si toma más, el método o la herramienta están mal.
El tercero es no tener dónde mirar el resultado. Registrar sin un reporte que agrupe es llenar un cuaderno que nadie lee.
Los cuatro tipos de gasto que debes distinguir
Fijos obligatorios. Iguales todos los meses y difíciles de eliminar: arriendo, cuotas de crédito, seguro de salud. Son la base del presupuesto.
Variables necesarios. Cambian de monto pero son inevitables: mercado, transporte, servicios públicos. Aquí hay margen para optimizar.
Variables discrecionales. Los que eliges: restaurantes, entretenimiento, ropa, viajes. Legítimos y necesarios para vivir bien, y los más ajustables sin tocar lo esencial.
Gastos hormiga. Pequeños, frecuentes e invisibles: el café, el snack, el domicilio de $8.000, la suscripción olvidada. Uno a uno no importan; sumados pueden pasar de $300.000 al mes. Tienen su propia guía.
El método: categorías que sean tuyas
La herramienta más efectiva es un sistema de categorías consistente. No necesitas cuarenta; con ocho a doce bien definidas alcanza:
| Categoría | Qué incluye |
|---|---|
| Vivienda | Arriendo, servicios, internet, administración |
| Alimentación | Mercado y comidas fuera de casa |
| Transporte | Gasolina, transporte público, parqueadero, apps |
| Salud | Médicos, medicamentos, seguro |
| Educación | Cursos, libros, herramientas de trabajo |
| Entretenimiento | Streaming, salidas, hobbies |
| Cuidado personal | Ropa, peluquería, cosméticos |
| Deudas y créditos | Cuotas de crédito y préstamos |
| Ahorro e inversión | Aportes a metas y fondos |
| Otros | Lo que no cabe en ninguna |
Lo importante es que reflejen cómo gastas tú, no cómo crees que deberías gastar. Si pides domicilios cuatro veces por semana, "Domicilios" merece su propia categoría: es la única forma de verlo.
La segunda dimensión: centros de costo
Las categorías dicen en qué se fue el dinero. Los centros de costo dicen para quién o para qué: "Personal", "Casa", "Negocio", "Viaje de diciembre". Un mismo gasto de alimentación puede ser de la casa o del negocio, y sin esa marca no hay forma de saber cuánto costó cada cosa. Con dos personas, los centros de costo son lo que permite ver lo tuyo, lo mío y lo nuestro sin duplicar categorías.
Cómo registrar un gasto en diez segundos
- Abre la app en el celular, que ya está instalada como cualquier otra.
- Botón de nuevo movimiento: cuenta, monto, categoría. La fecha es hoy; el centro de costo se recuerda.
- Listo. Si el gasto corresponde a un ítem del presupuesto, se asocia y la barra avanza.
Y hay dos atajos para no registrar nada a mano:
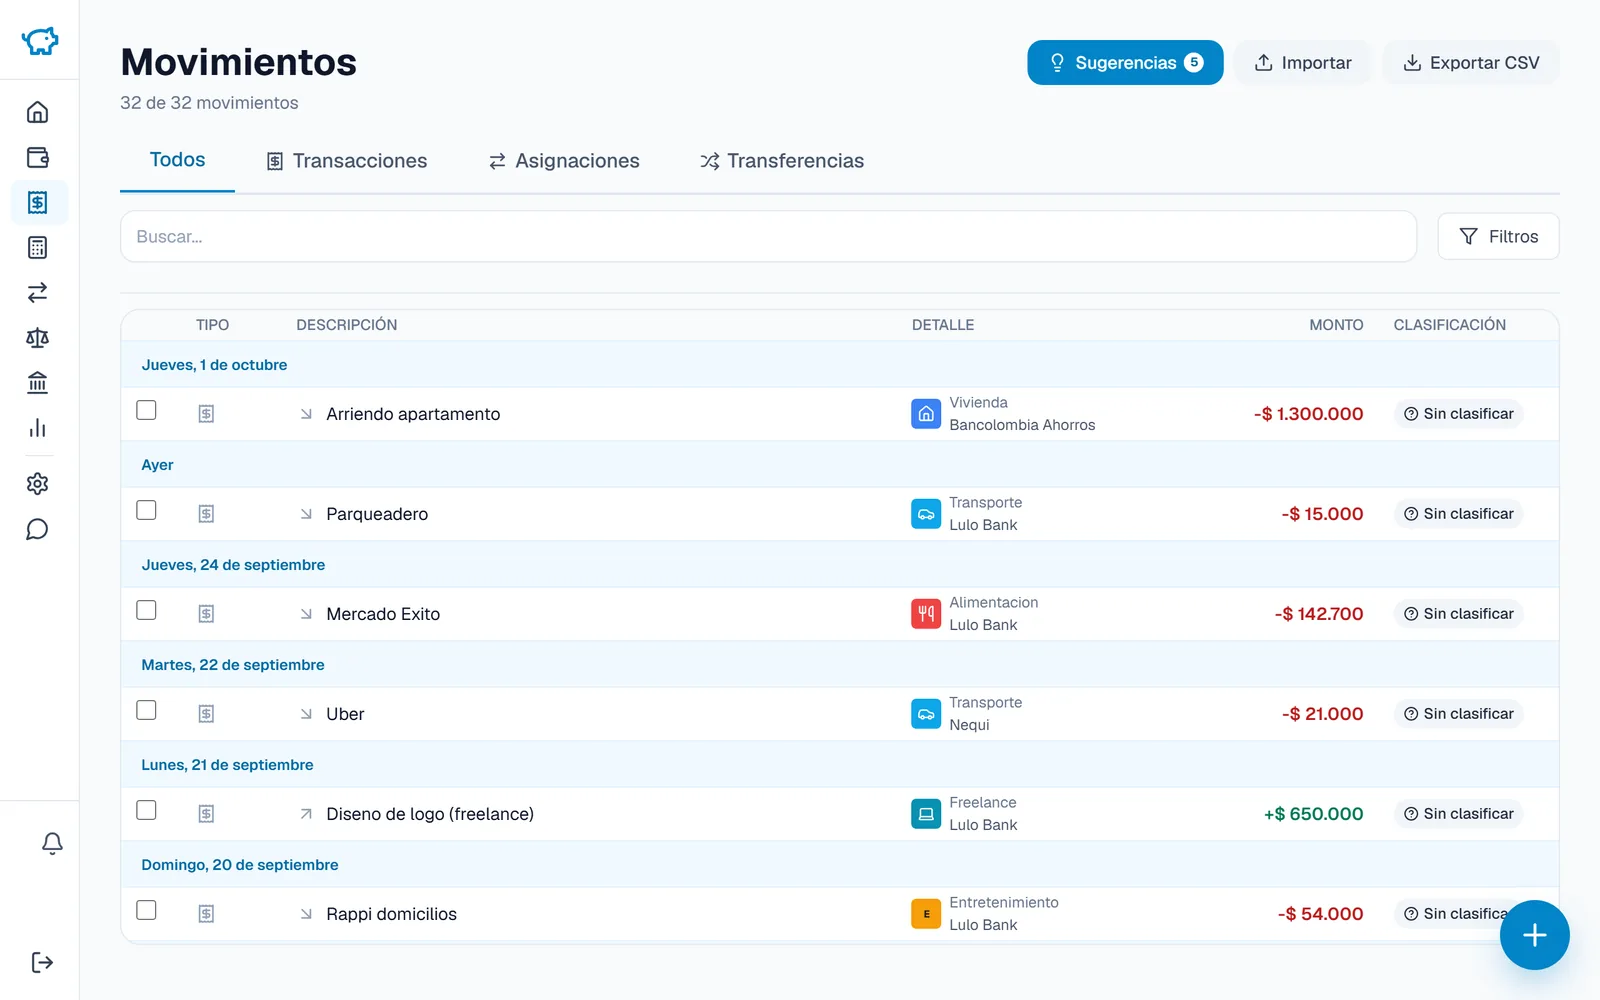
- Importar el extracto. Un CSV del banco entra con el mapeo de columnas propuesto, los posibles duplicados marcados y una revisión antes de confirmar.
- Las alertas del banco. Si tu banco envía un correo por cada movimiento (hoy Bancolombia y Lulo Bank), Moncua lo convierte en una sugerencia que confirmas con un toque: registro automático. Las billeteras sin alertas, como Nequi y Daviplata, se llevan a mano o por CSV.
Una rutina semanal de cinco minutos
El control de gastos se sostiene con una revisión corta y fija, no con fuerza de voluntad. Cada domingo:
- Movimientos sin categoría o sin clasificar: ponerles la suya.
- Saldo de cada cuenta contra el banco: si no cuadra, falta un gasto.
- Porcentaje ejecutado por categoría frente al día del mes.
- Lo "no presupuestado" de la semana: ¿entra al plan o se corta?
Qué mirar en los reportes
Registrar es la mitad. La otra mitad es el reporte que agrupa:
- Distribución por categoría: en qué porcentaje del mes se convirtió cada categoría. Es donde aparece el 30 % escondido.
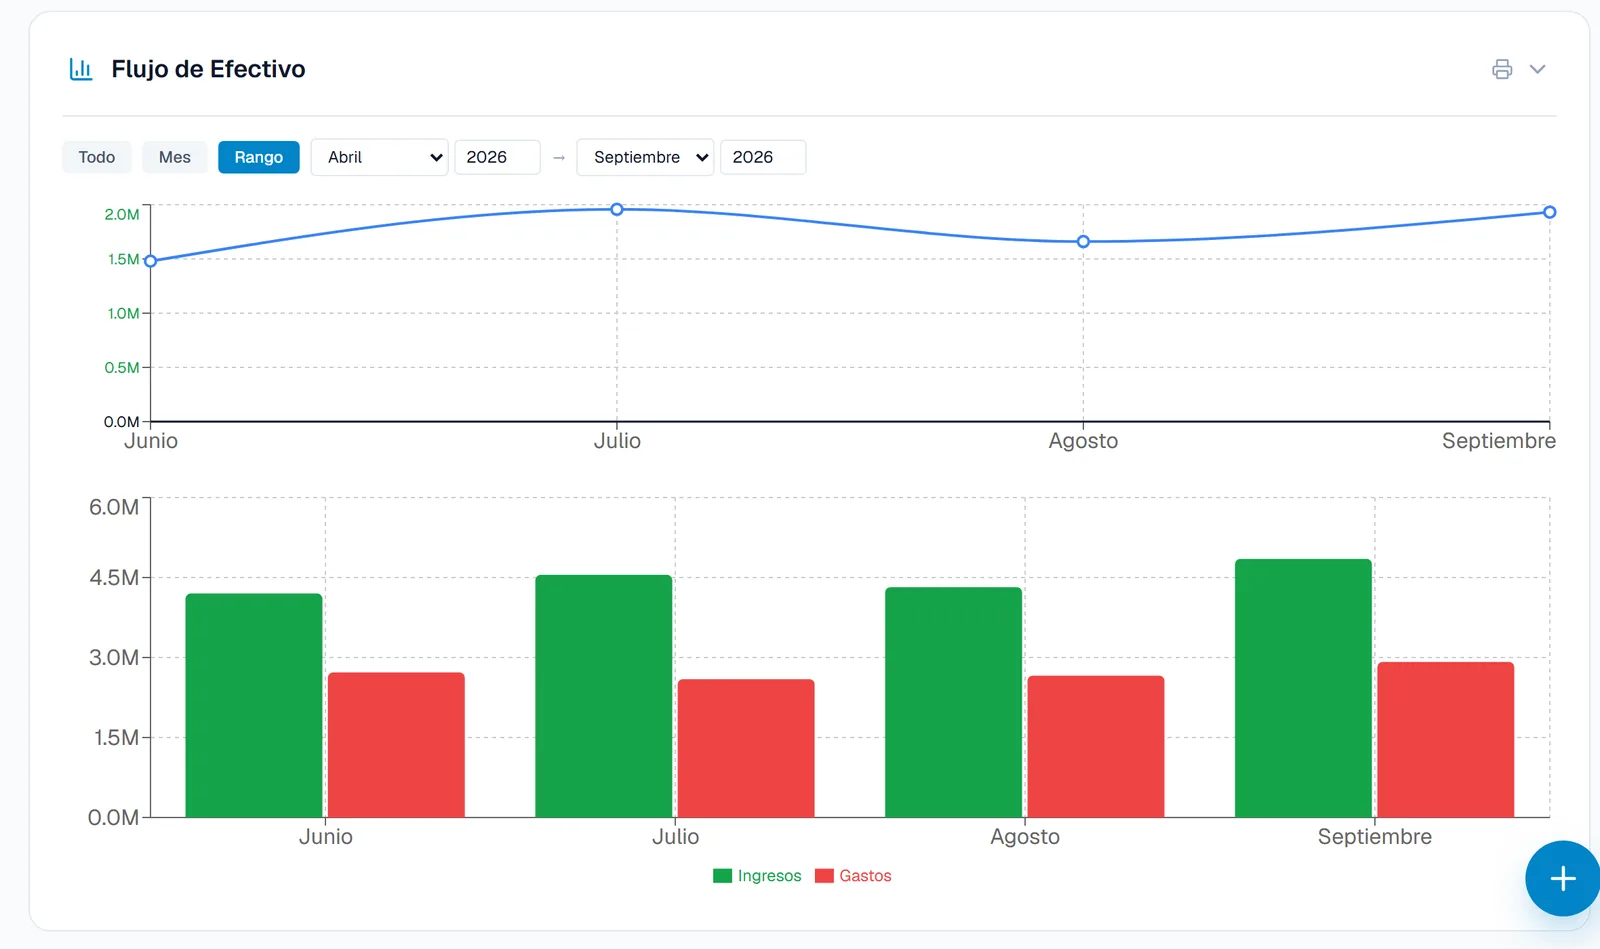
- Flujo de efectivo: ingresos contra gastos, mes a mes; si la línea del neto baja tres meses seguidos, algo estructural cambió.
- Gastos no presupuestados: lo que ocurrió por fuera del plan y en qué categorías.
- Ejecución del presupuesto: qué ítems se exceden siempre y cuáles sobran siempre, para corregir el plan con datos.
Fijos o variables: cuáles atacar primero
Cuando el objetivo es gastar menos, el instinto es recortar los pequeños placeres. Matemáticamente, revisar los fijos grandes tiene mucho más impacto: bajar el arriendo $200.000 o refinanciar un crédito para reducir la cuota tiene un efecto permanente; dejar el café, no. El orden que funciona:
- Audita los fijos: suscripciones que no usas, seguros que se pueden cotizar, planes de celular sobredimensionados.
- Optimiza los variables necesarios: el mismo mercado en otro sitio, el transporte planificado.
- Decide los discrecionales: no eliminarlos, sino asignarles un monto consciente.
Cuánto tarda en verse el impacto
El primer mes no produce ahorro: produce información, y eso ya es el primer paso. El segundo mes, con esa información, tomas decisiones distintas y empiezas a notar antes de gastar, no después. El tercero, el control deja de sentirse como un esfuerzo. Tres meses es el horizonte mínimo para evaluar si el sistema funciona.
Preguntas frecuentes
¿Tengo que registrar hasta un chicle? Durante el primer mes, sí: es la única forma de ver el mapa completo. Después, los gastos pequeños se pueden agrupar en un tope semanal de "varios".
¿Y los gastos en efectivo? El efectivo es una cuenta más. Lo que sacas del cajero se registra como una transferencia del banco al efectivo, y los gastos salen de ahí.
¿Cómo registro un gasto compartido con otra persona? Registra tu parte, o registra el total y lo que te devuelven como ingreso. Si viven juntos, mejor una sola base con dos usuarios: finanzas en pareja.
¿Sirve para otro país u otra moneda? Sí. Cada cuenta tiene su moneda y las categorías y los centros de costo son tuyos.
El control de gastos deja de ser un ritual de fin de mes cuando ocurre durante el día, en diez segundos, con un reporte que al domingo te cuenta la historia. Así se ve el control de gastos en Moncua, gratis y para cualquier país. Crea tu cuenta y empieza con el mes que ya pasó: importa el extracto y mira el reporte por categoría.