Finanzas en pareja: cómo manejar el dinero juntos sin conflictos
El dinero es una de las principales causas de conflicto en las relaciones. No porque las parejas sean incompatibles, sino porque nadie les enseñó a hablar de plata ni a organizarla juntos. Esta guía es eso: los tres modelos que existen, un ejemplo en cifras para elegir el tuyo, la conversación que hay que tener y cómo montarlo en una herramienta donde los dos vean lo mismo.
Por qué el dinero genera conflictos en pareja
Los conflictos casi nunca son por falta de dinero. Son por falta de claridad: uno gasta más de lo que el otro esperaba, nadie sabe exactamente cuánto hay, los gastos comunes no están definidos y las metas son distintas o ni siquiera se han hablado. La buena noticia es que todo eso se resuelve con un sistema y unas pocas reglas, no con más ingresos.
Los tres modelos
No hay un modelo correcto. Hay el que funciona para los dos.
1. Cuentas completamente separadas
Cada uno maneja su dinero y acuerdan cuánto aporta cada uno a los gastos comunes.
Funciona cuando los ingresos son parecidos, los dos valoran la independencia y los gastos compartidos son pocos y previsibles. Se complica cuando uno gana mucho más que el otro o cuando llegan gastos inesperados y hay que negociar cada vez.
2. Todo en una sola cuenta
Ambos ingresos van a una cuenta y todos los gastos salen de ahí; lo que sobra se ahorra juntos.
Funciona cuando hay mucha confianza y casi todo el gasto es compartido. Se complica porque se pierde autonomía: una compra personal puede sentirse como "usar el dinero de los dos".
3. El híbrido: lo tuyo, lo mío y lo nuestro
Cada uno conserva su cuenta y aportan a un fondo común para la casa, en proporción a lo que gana cada uno. Es el más usado porque combina autonomía con responsabilidad compartida.
Cómo se calcula, con un ejemplo (ajusta las cifras a tu moneda):
| Ana | Carlos | Total | |
|---|---|---|---|
| Ingreso neto mensual | $3.500.000 | $2.500.000 | $6.000.000 |
| Participación | 58 % | 42 % | 100 % |
| Gastos comunes del mes | $2.900.000 | ||
| Aporte al fondo común | $1.690.000 | $1.210.000 | $2.900.000 |
| Queda para lo personal y el ahorro propio | $1.810.000 | $1.290.000 |
Los gastos comunes del ejemplo: arriendo $1.500.000, servicios $280.000, mercado $650.000, salidas juntos $250.000, mascota $120.000, provisión del seguro del carro $100.000. Aportar en proporción (y no mitad y mitad) evita que quien gana menos termine sin margen para nada propio.
La conversación que necesitan tener
Antes de elegir modelo, hay cinco cosas que hay que poner sobre la mesa:
- Cuánto gana cada uno. Si no lo saben, es el primer paso.
- Cuáles son los gastos fijos compartidos y cuánto suman.
- Qué es personal y no necesita rendir cuentas: un monto mensual libre para cada uno.
- Las deudas que cada uno traía y quién las paga.
- Las metas de los próximos doce meses: un viaje, el fondo de emergencia, la cuota inicial de algo.
No tiene que ser una conversación perfecta. Puede ser incómoda la primera vez. Lo importante es que ocurra y que termine con tres números: cuánto aporta cada uno, cuánto es libre para cada uno y cuánto ahorran juntos.
Errores comunes
- Mezclar todo sin acuerdos. "Vamos viendo" es la receta del conflicto. Las reglas pueden ser simples, pero tienen que existir.
- Esconder gastos. Si alguien tiene que ocultar una compra, el monto personal libre está mal calculado, no la persona.
- No revisar juntos. Suben los arriendos, cambian los ingresos. Una revisión al mes de veinte minutos evita la discusión de fin de año.
- Asumir que el otro sabe. "Yo creía que tú pagabas eso." Cada gasto fijo tiene un responsable con nombre.
- No tener una meta en común. Sin algo que los dos quieran, ahorrar juntos no motiva.
Cuando los ingresos son muy distintos
Es el caso más frecuente y el más delicado. Tres reglas que ayudan: aportar en proporción, no por mitades; que el monto personal libre sea un porcentaje del ingreso de cada uno y no una cifra igual; y que el trabajo no remunerado (cuidado de hijos, de la casa) cuente en la conversación, porque también sostiene el hogar.
Cómo montarlo en Moncua
Una hoja de cálculo sirve para empezar, pero no avisa cuando se pasan del presupuesto, no registra sola y los dos no la ven al mismo tiempo desde el celular. En Moncua la gestión compartida está hecha para esto y es gratis:
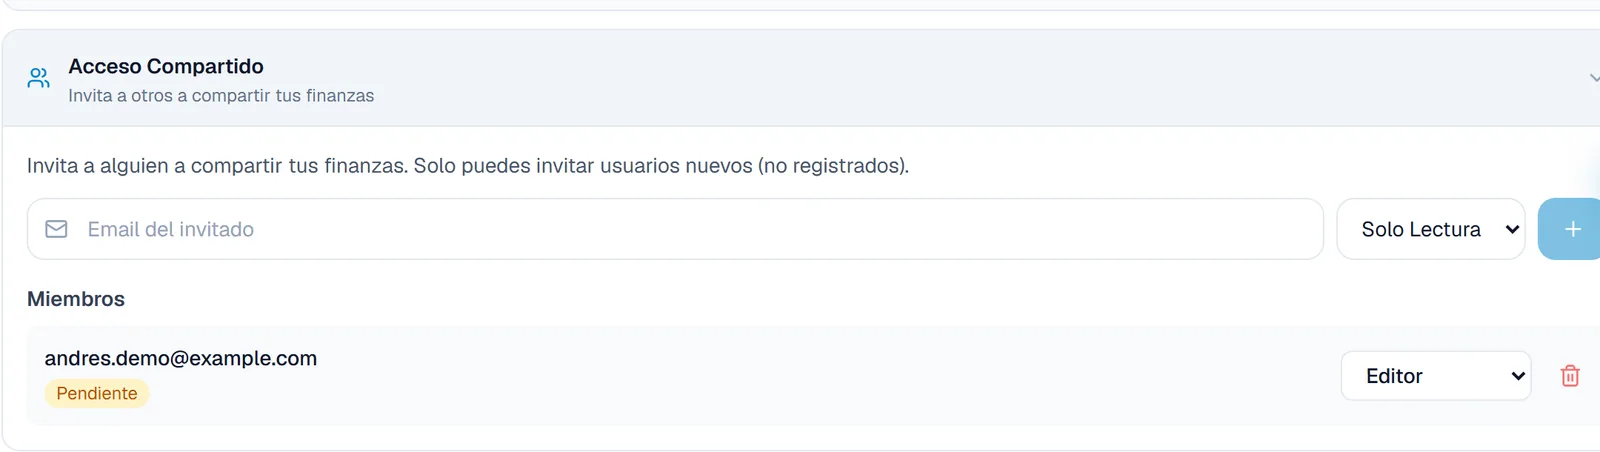
- Uno crea la base de datos y, en Configuración → Acceso compartido, invita al otro por correo con rol de editor (o de solo lectura).
- El invitado crea su propio usuario con el enlace que recibe; no necesita la contraseña del otro.
- Crean las cuentas: las de cada uno y la del fondo común, cada una con su saldo.
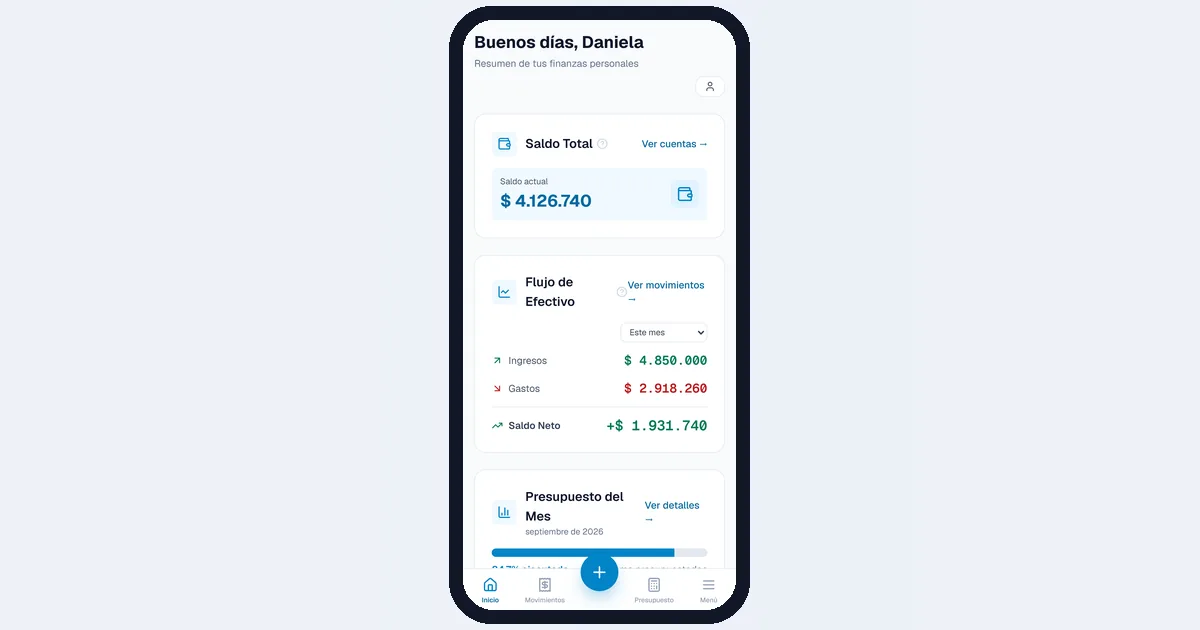
- Definen tres centros de costo: "Casa", "Ana" y "Carlos". Cada movimiento se marca con uno, y el tablero, el presupuesto y los reportes se filtran por centro de costo: así ven el presupuesto del hogar y, a la vez, qué gasta cada uno.
- Arman el presupuesto compartido con los gastos comunes, las provisiones (el seguro, la matrícula) y la meta conjunta.
- Revisan juntos una vez al mes. El registro de actividad muestra quién cambió qué, así que no hay que adivinar.
Si usan Bancolombia o Lulo Bank, los movimientos de cada uno se proponen solos desde las alertas del banco y solo hay que confirmarlos. Y si algún día cada quien quiere seguir por su lado, el invitado puede pedir una copia de los datos e independizarse con su propia base.
Preguntas frecuentes
¿Mi pareja ve mis cuentas personales? Ve todas las cuentas de la base compartida. Lo que quieras llevar aparte puede quedarse en tu propio usuario sin compartir, o separarse con un centro de costo para que no se mezcle en los reportes.
¿Puede borrar o cambiar mis movimientos? Con rol de editor puede editar y borrar, y cada acción queda en el registro de actividad. Con rol de solo lectura no puede cambiar nada. Vaciar la base completa solo lo puede hacer quien la creó.
¿Sirve para familia o socios, no solo pareja? Sí: padres e hijos, hermanos que comparten gastos, dos socios de un negocio pequeño. Cada persona con su rol.
¿Hay que pagar por cada usuario? No. Moncua es gratuita, sin ánimo de lucro, para todos los usuarios de la base.
Por dónde empezar
Si nunca han hablado de dinero, el primer paso no es abrir una cuenta conjunta. Es sentarse treinta minutos y responder cuatro preguntas: cuánto gana cada uno, cuáles son los gastos fijos que tienen juntos, cuánto queda libre después de esos gastos y qué quieren lograr en los próximos doce meses. Con esas respuestas eligen el modelo y lo montan en una tarde.
Mira cómo funciona la gestión compartida en Moncua, crea tu cuenta gratis e invita a tu pareja. Las finanzas compartidas funcionan mejor cuando los dos tienen la misma información. Si todavía no tienen presupuesto, empiecen por cómo hacer un presupuesto personal paso a paso.