Cómo hacer un presupuesto personal paso a paso
Un presupuesto personal no sirve para restringirte. Sirve para que el dinero haga lo que tú decidiste y no lo que salió. Esta guía te lleva de cero a un presupuesto que se puede cumplir, con un ejemplo en cifras que puedes copiar y ajustar a tu moneda y a tu ingreso.
Por qué la mayoría abandona en el segundo mes
Casi todos los presupuestos fallan por lo mismo: se arman con cifras aspiracionales ("este mes gasto la mitad en restaurantes") y no con las reales; dejan por fuera los gastos que llegan una vez al año, que se comen el ahorro cuando aparecen; y exigen registrar cada gasto a mano, que es lo primero que se deja de hacer. Los siete pasos de abajo atacan esas tres causas.
1. Conoce tus ingresos reales
Planea con lo que llega a la cuenta, no con el salario bruto. Un ejemplo:
| Ingreso | Mensual |
|---|---|
| Salario neto (después de descuentos) | $3.200.000 |
| Freelance (promedio de los últimos 6 meses) | $400.000 |
| Total con el que se planea | $3.600.000 |
Si tienes ingresos variables, usa el promedio de seis meses, no el mejor mes. Y no cuentes dinero que "tal vez" llegue: un presupuesto se construye sobre certezas. Los ingresos extra, como una prima o un bono, no entran en el mes: tienen su propia planeación.
2. Registra todo durante 30 días
Antes de recortar nada, necesitas el mapa. Durante un mes registra cada gasto sin juzgarlo, incluidos los pequeños. Hay tres formas de hacerlo sin que se te olvide:
- En el momento, desde el celular. Diez segundos después de pagar; a la noche ya no te acuerdas del monto.
- Importando el extracto. Si ya pasó el mes, descarga el CSV del banco e impórtalo: Moncua propone las columnas y marca los duplicados.
- Con las alertas del banco. Si tu banco envía un correo por cada movimiento (hoy Bancolombia y Lulo Bank), el registro es automático: tú solo confirmas.
3. Clasifica por categorías
Agrupa en categorías que describan cómo gastas tú, no cómo deberías gastar. Entre ocho y doce es suficiente. Con los datos del mes de ejemplo:
| Categoría | Qué incluye | Gastado el mes pasado |
|---|---|---|
| Vivienda | Arriendo, administración, servicios, internet | $1.330.000 |
| Alimentación | Mercado, comidas fuera, domicilios | $780.000 |
| Transporte | Gasolina, transporte público, apps | $260.000 |
| Salud | Medicamentos, consultas, seguro | $120.000 |
| Entretenimiento | Salidas, streaming, hobbies | $310.000 |
| Educación | Cursos, libros | $180.000 |
| Ropa y cuidado personal | Ropa, peluquería | $150.000 |
| Deudas | Cuota de tarjeta y préstamo | $350.000 |
| Otros | Lo que no cabe arriba | $90.000 |
| Total | $3.570.000 |
La sorpresa habitual está en alimentación fuera de casa y en entretenimiento: suelen ser el doble de lo que la gente estima de memoria.
4. Pon un monto por categoría
Con el mapa, asigna a cada categoría un tope para el mes que viene. Dos reglas prácticas:
- No recortes más del 15 o 20 % de golpe. Si gastaste $780.000 en alimentación, no pongas $400.000; pon $680.000 y baja el mes siguiente.
- Deja un colchón del 5 al 10 % del ingreso para imprevistos; si no lo usas, va al ahorro.
El plan del ejemplo, ya con recortes razonables, queda así:
| Categoría | Plan |
|---|---|
| Vivienda | $1.330.000 |
| Alimentación | $680.000 |
| Transporte | $240.000 |
| Salud | $120.000 |
| Entretenimiento | $220.000 |
| Educación | $180.000 |
| Ropa y cuidado personal | $100.000 |
| Deudas | $350.000 |
| Imprevistos | $150.000 |
| Gastos | $3.370.000 |
Quedan $230.000 de los $3.600.000. Todavía no es ahorro: faltan los pasos 5 y 6.
5. Incluye el ahorro y las provisiones
Un presupuesto completo no cubre solo el mes. Debe incluir dos cosas que casi nadie incluye:
- Metas de ahorro. Aunque sea el 5 % del ingreso; la constancia importa más que el monto. En el ejemplo: $150.000 al mes para un fondo de emergencia.
- Provisiones. Gastos que llegan una vez al año y que, si no se apartan mes a mes, se pagan con la tarjeta: el seguro del carro, la matrícula, un impuesto, el regalo de diciembre.
| Gasto anual | Monto | Cuándo | Apartar al mes |
|---|---|---|---|
| Seguro del carro | $1.800.000 | marzo | $150.000 |
| Impuesto predial | $950.000 | febrero | $80.000 |
| Regalos y fiestas de fin de año | $600.000 | diciembre | $50.000 |
| Total provisiones | $280.000 |
Ahora las cuentas cierran distinto: $3.600.000 de ingreso, $3.370.000 de gastos, $150.000 de ahorro y $280.000 de provisiones suman $3.800.000. Faltan $200.000. Esa es exactamente la cifra que el presupuesto te obliga a resolver antes de que empiece el mes (bajar entretenimiento, aplazar el curso, o aumentar ingresos), en vez de descubrirla el día 25 con la tarjeta.
6. Revisa cinco minutos a la semana
Un presupuesto no es un documento que se hace una vez. Cada semana, mira dos cosas: qué porcentaje llevas ejecutado en cada categoría y a qué día del mes vas. Si el 15 ya gastaste el 80 % de alimentación, todavía puedes corregir; el 30 ya no. Cada mes, compara el plan con lo real, ajusta las categorías que no funcionaron y copia el presupuesto al mes siguiente en vez de empezar de cero.
7. Mira lo que no estaba presupuestado
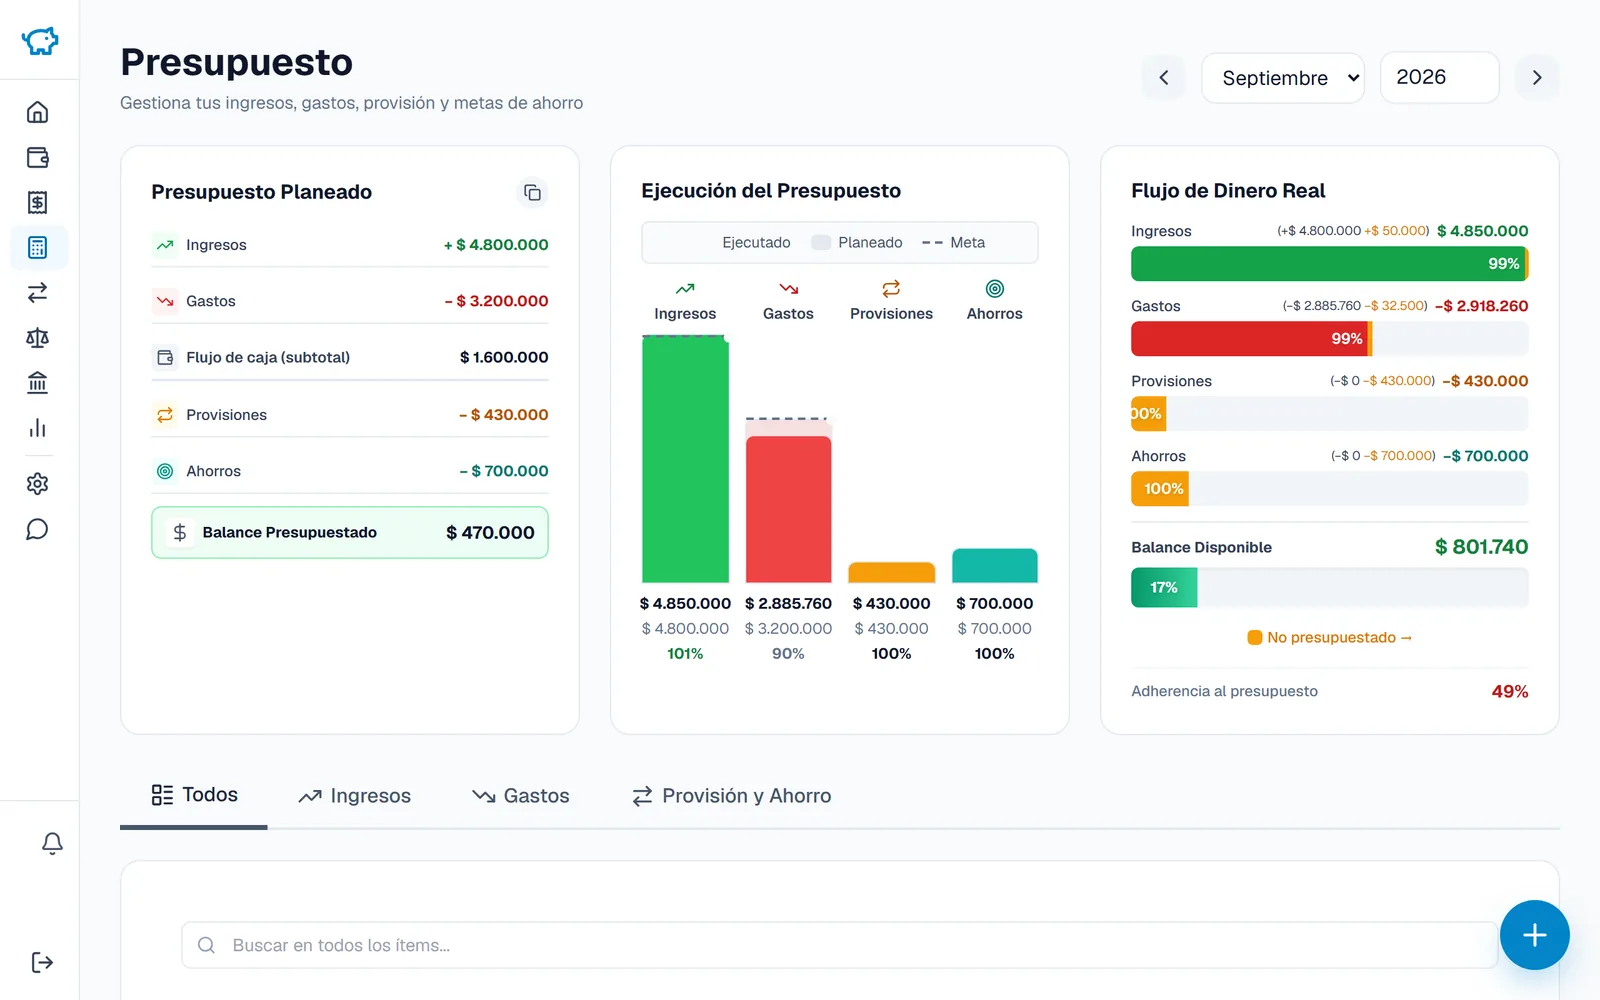
El indicador más útil del mes es cuánto gastaste por fuera del plan. No para castigarte: para decidir si el mes siguiente eso entra al presupuesto con nombre propio o se elimina. Moncua marca esos movimientos como "no presupuestados" y los muestra aparte, con sus categorías.
Cómo queda armado en Moncua
- Crea tus cuentas con el saldo real de hoy (banco, efectivo, billetera).
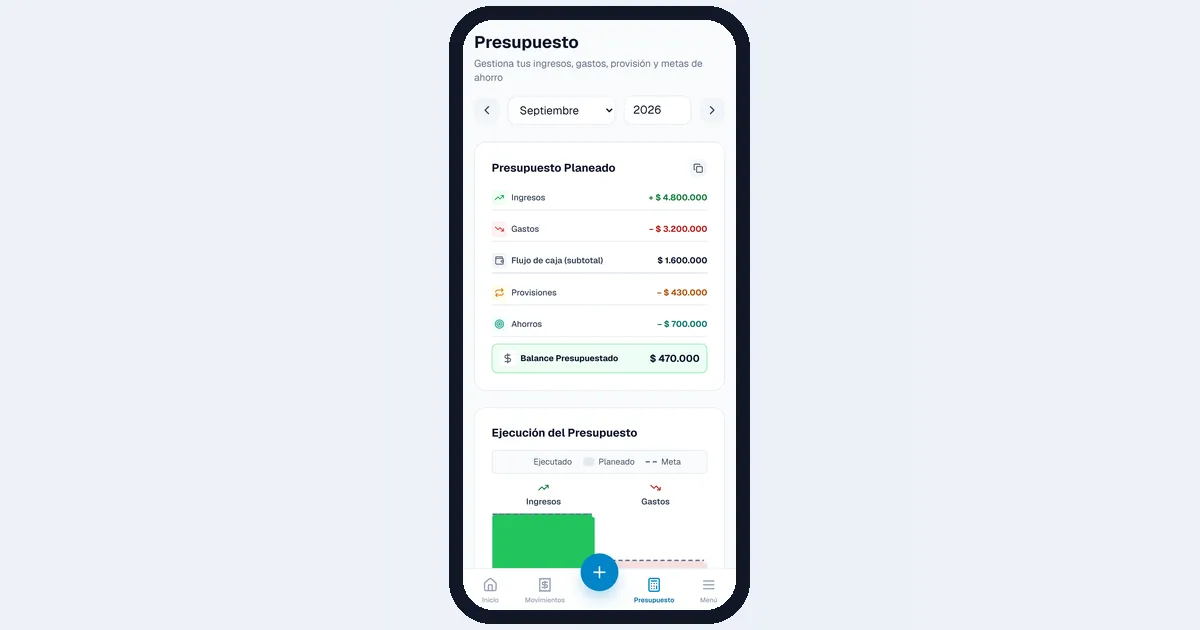
- En Presupuesto, crea un ítem por cada fila de la tabla del paso 4, con su categoría y su monto.
- Crea las provisiones (monto anual y fecha) y la meta de ahorro: aparecen en el mismo presupuesto y la app calcula el apartado mensual.
- Registra los gastos a medida que ocurren o confirma las sugerencias del banco; cada uno se asocia a su ítem y la barra avanza sola.
- El mes siguiente, pulsa "copiar presupuesto" y ajusta.
Todo esto es gratis y está explicado con capturas en presupuesto mensual en Moncua.
Errores comunes
- Una sola bolsa de "gastos". Sin categorías no hay dónde recortar.
- Olvidar los gastos anuales. Es la causa número uno de "iba bien hasta que llegó el seguro".
- Presupuestar el salario bruto. Las cuentas nunca cierran.
- No dejar nada para disfrutar. Un presupuesto con cero en entretenimiento se abandona en la semana dos.
Preguntas frecuentes
¿Y si mis ingresos cambian cada mes? Planea con el promedio de seis meses y, en los meses buenos, manda la diferencia a una provisión "meses flojos". Así el presupuesto es el mismo todos los meses.
¿Sirve la regla 50/30/20? Como punto de partida, sí: 50 % necesidades, 30 % gustos, 20 % ahorro y deudas. En ciudades con arriendo caro las necesidades suelen pasar del 60 %; lo importante no es la proporción exacta sino que el ahorro y las provisiones estén en el plan.
¿Qué porcentaje debo ahorrar? El que puedas sostener doce meses seguidos. Empezar con 5 % y subir cada trimestre funciona mejor que empezar con 20 % y abandonar.
¿Cada cuánto rehago el presupuesto? Cada mes se copia y se ajusta; se rehace de verdad cuando cambia algo grande: ingreso, vivienda, una deuda nueva.
Empieza hoy
No necesitas ser experto. Necesitas tus números del último mes y una herramienta que compare el plan con la realidad sin que tengas que sumar. Crea tu cuenta gratis en Moncua y arma tu primer presupuesto en diez minutos.
Si recibes ingresos extra en junio o diciembre, como la prima, lee cómo organizar la prima y las cesantías para que no se evaporen. Y si el registro manual es lo que te detiene, aquí está por qué registrar gastos a mano no funciona.