Cómo organizar la prima y las cesantías para que no se evaporen
Dos veces al año, en junio y en diciembre, a millones de empleados en Colombia les entra medio sueldo extra: la prima de servicios. Y cada febrero el empleador consigna un sueldo completo en el fondo de cesantías, más los intereses en enero. Es, para la mayoría, el dinero "grande" del año. También es el que más rápido desaparece.
Esta guía explica qué es cada cosa, cuándo llega y, sobre todo, cómo usar un presupuesto para que ese dinero cumpla un propósito que hayas decidido tú, antes de que lo decida el centro comercial.
Qué es cada una (en corto)
Prima de servicios. Un pago legal equivalente a 30 días de salario por año trabajado, dividido en dos: la primera mitad se paga a más tardar el 30 de junio y la segunda a más tardar el 20 de diciembre. Si llevas menos de un año, es proporcional al tiempo trabajado. Es tuya, libre, y llega a tu cuenta de nómina.
Cesantías. Un ahorro obligatorio equivalente a un mes de salario por año trabajado. El empleador lo consigna en tu fondo de cesantías (Porvenir, Protección, Colfondos, el Fondo Nacional del Ahorro…) a más tardar el 14 de febrero. No llega a tu cuenta: queda en el fondo, y solo puedes retirarlo para vivienda, educación o cuando terminas el contrato.
Intereses de cesantías. El 12 % anual sobre las cesantías del año, que el empleador te paga directamente a más tardar el 31 de enero. Este sí llega a tu cuenta.
| Concepto | Cuánto | Cuándo | A dónde llega |
|---|---|---|---|
| Prima (1.ª mitad) | ~15 días de salario | Hasta el 30 de junio | Tu cuenta |
| Prima (2.ª mitad) | ~15 días de salario | Hasta el 20 de diciembre | Tu cuenta |
| Intereses de cesantías | 12 % de las cesantías del año | Hasta el 31 de enero | Tu cuenta |
| Cesantías | ~1 mes de salario | Hasta el 14 de febrero | Tu fondo de cesantías |
(Los cálculos exactos dependen de tu salario, del auxilio de transporte y de los días trabajados; tu liquidación de nómina trae el valor.)
Por qué la prima se evapora
No es falta de voluntad. Es que llega junto con el sueldo, en la misma cuenta, en la época de más gasto (vacaciones de mitad de año, diciembre). Sin una decisión previa, se mezcla con el saldo y se va en lo mismo de siempre, solo que más.
La solución no es "gastar menos". Es decidir antes de que llegue y apartarla el mismo día.
El método: tres destinos decididos con anticipación
Funciona igual para la prima y para los intereses de cesantías. Consiste en repartir el dinero en tres destinos, en porcentajes que fijas tú en el presupuesto del mes anterior:
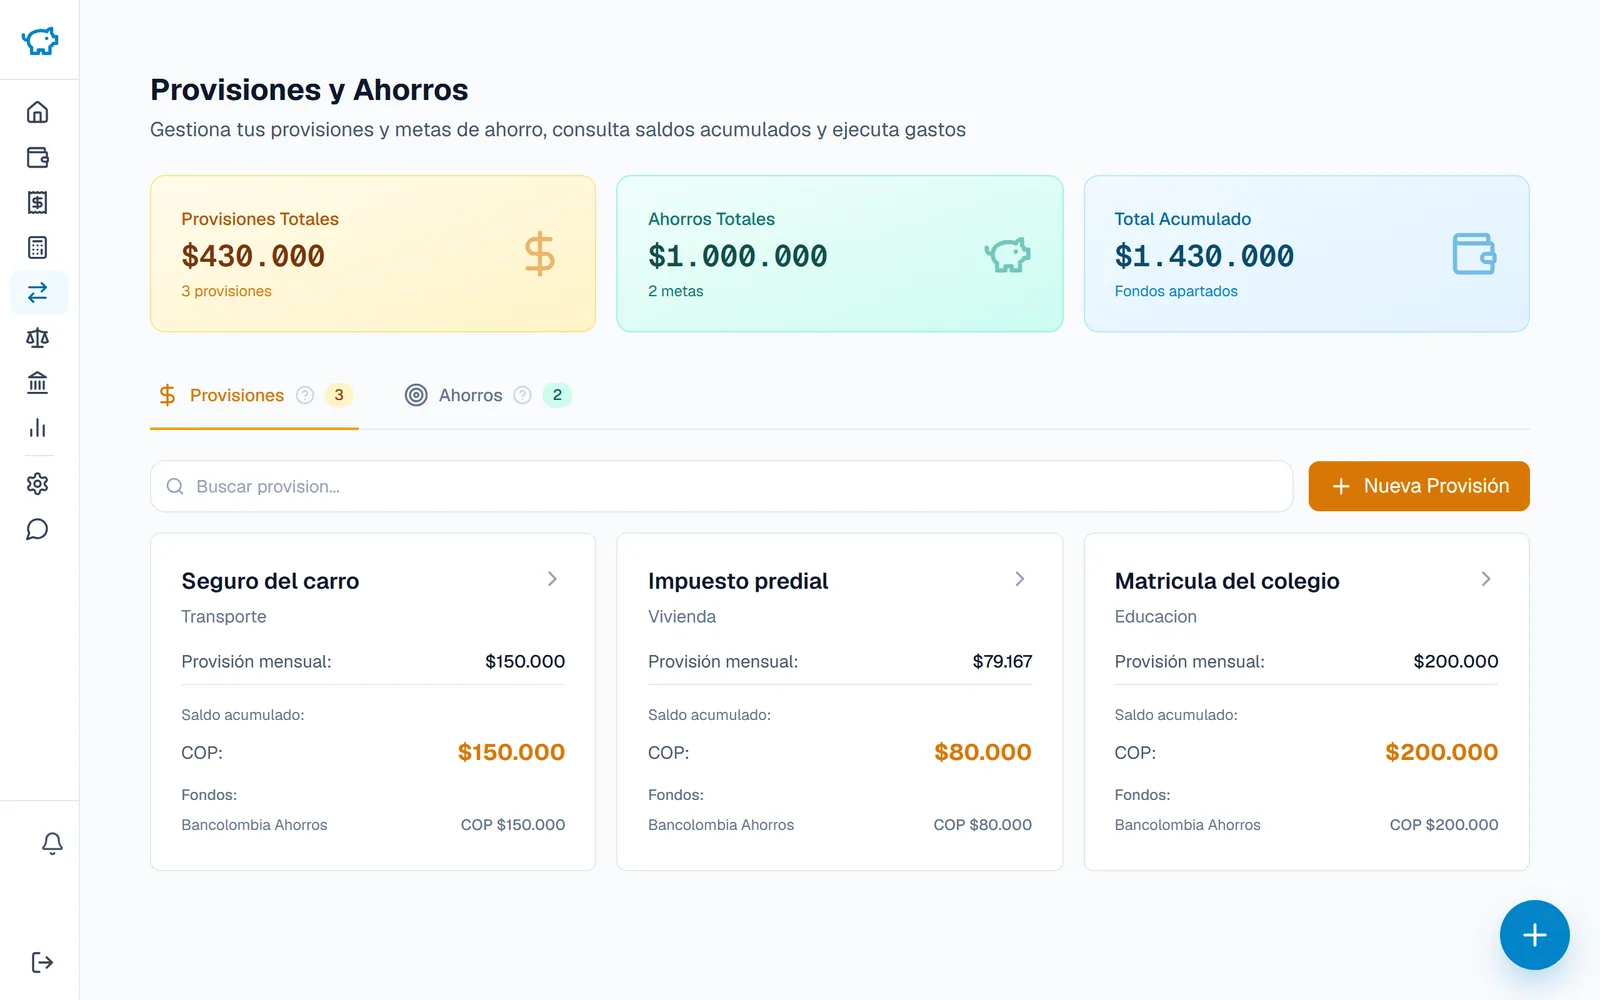
- Gastos comprometidos del año (provisión). Lo que sabes que viene y no cabe en un sueldo normal: el SOAT y el impuesto del carro, el predial, la matrícula del colegio o la universidad, los regalos de diciembre, las vacaciones. Se aparta en una provisión con nombre y fecha, y se gasta cuando toca, sin sorpresa.
- Deuda o colchón (ahorro). Si tienes deuda con interés alto (tarjeta de crédito, crédito de libre inversión), un abono a capital con la prima ahorra más que cualquier inversión. Si no, va al fondo de emergencia hasta completar 3 meses de gastos.
- Disfrute (gasto). Un porcentaje fijo (20 % es un buen punto de partida) para lo que quieras, sin culpa. Que exista un monto decidido es lo que evita que el "disfrute" sea el 100 %.
Un ejemplo con una prima de $1.500.000:
| Destino | % | Monto | Cómo queda en Moncua |
|---|---|---|---|
| Provisión SOAT + impuesto del carro (vence en marzo) | 40 % | $600.000 | Provisión "SOAT e impuesto 2027" |
| Abono a la tarjeta de crédito | 40 % | $600.000 | Pago a la deuda "Tarjeta Visa" |
| Disfrute | 20 % | $300.000 | Gasto en "Salidas / Ocio" |
Cómo dejarlo montado en Moncua (una vez)
- Crea las provisiones de los gastos anuales grandes (Provisiones y ahorros → Nueva provisión), cada una con su monto objetivo y su fecha. Quedan dentro de tu cuenta, separadas del saldo disponible: ves cuánto puedes gastar de verdad y cuánto ya está comprometido.
- Registra tus deudas (Acreencias y deudas) con saldo, cuota y tasa. Así el abono con la prima se ve reflejado en cuánto te queda por pagar.
- En el presupuesto de junio y de diciembre, agrega la prima como ingreso planeado y, en el mismo presupuesto, las asignaciones a provisiones, el abono a la deuda y el gasto de disfrute. Cuando la prima entre, ejecutas cada línea con un toque.
- Si tienes conectado el correo del banco, el ingreso de la prima llega solo como sugerencia ("Recibiste un pago NÓMINA…") y lo aceptas contra la línea del presupuesto. Guía: registrar automáticamente los gastos e ingresos de Bancolombia.
Y las cesantías: úsalas para lo que son
Las cesantías están diseñadas como seguro de desempleo, y por eso la ley restringe su retiro. Tres consejos:
- No las cuentes como ahorro disponible. En Moncua puedes registrar el fondo de cesantías como un activo en Inversiones y patrimonio para verlo en tu patrimonio neto, pero no lo mezcles con el fondo de emergencia.
- Retirarlas para vivienda tiene sentido si abonan a capital de un crédito hipotecario con tasa alta o completan la cuota inicial. Para "arreglos" pequeños, revísalo dos veces: es plata que no vuelve al fondo.
- Los intereses (enero) trátalos como una mini prima: mismos tres destinos.
Errores comunes
- Pagar la tarjeta y volverla a llenar en diciembre. El abono sirve si el gasto de diciembre ya está provisionado. Por eso el orden es provisión primero, deuda después.
- Usar la prima de junio para las vacaciones y la de diciembre para los regalos, sin más. Es la opción por defecto, y deja los gastos anuales (impuestos, matrículas) sin fondo para marzo. Al menos una parte de cada prima debería ir a lo que vence en el primer trimestre.
- Provisionar en la cabeza. "Ya sé que $600.000 son del SOAT" no funciona cuando el saldo de la cuenta dice $1.900.000. La provisión tiene que estar separada en la herramienta, no en la memoria.
Si aún no tienes un presupuesto mensual, empieza por cómo hacer un presupuesto personal paso a paso; la prima es mucho más fácil de organizar cuando el mes normal ya está claro.
Crea tu cuenta gratis, crea la primera provisión hoy y la próxima prima ya tiene destino.