Cómo organizar tus finanzas personales desde cero
Si sientes que el dinero se te va sin saber a dónde, casi nunca es un problema de ingresos. Es un problema de visibilidad. La mayoría de las personas no tiene las finanzas desordenadas por falta de voluntad, sino porque nadie les enseñó un sistema concreto. Este artículo es ese sistema: siete pasos, un ejemplo en cifras y lo que puedes esperar en los primeros tres meses.
¿Qué significa tener las finanzas organizadas?
Organizadas no significa perfectas. Significa que en cualquier momento puedes responder cuatro preguntas con números:
- ¿Cuánto gano en realidad, después de descuentos?
- ¿En qué se va ese dinero cada mes?
- ¿Cuánto debo y cuánto me deben?
- ¿Cuánto queda y a dónde va lo que queda?
Si no puedes responder las cuatro, no hace falta más disciplina. Hace falta estructura.
Paso 1: haz el inventario
Antes de cualquier presupuesto, una foto de hoy. Toma una hora y llena esta tabla con tus números:
| Qué | Dónde | Saldo hoy |
|---|---|---|
| Cuenta de ahorros | Banco | $2.100.000 |
| Cuenta de nómina o corriente | Banco | $450.000 |
| Billetera del celular | App | $80.000 |
| Efectivo | Bolsillo | $60.000 |
| Tarjeta de crédito | Banco | debo $1.250.000 |
| Préstamo | Banco | debo $6.800.000 |
| Préstamo a un familiar | Camilo | me debe $500.000 |
La suma de lo que tienes menos lo que debes es tu patrimonio neto. En el ejemplo: $2.690.000 en cuentas, más $500.000 por cobrar, menos $8.050.000 de deudas, da un neto negativo de $4.860.000. Ese número no es para asustarse: es el punto de partida que se va a medir cada mes.
Paso 2: conoce tus ingresos reales
El primer error es planear con el salario bruto. Lo que importa es lo que llega a la cuenta. Si tienes ingresos variables (freelance, comisiones, un negocio), usa el promedio de los últimos seis meses. No el mes bueno: el promedio. En el ejemplo: $3.200.000 de salario neto y $300.000 de promedio variable, $3.500.000 en total.
Paso 3: mapea tus gastos durante 30 días
Durante un mes registra cada gasto sin juzgarlo. El objetivo no es cambiar nada todavía; es ver el mapa. Al final del mes, agrupa por categorías:
| Categoría | Incluye | Mes de ejemplo |
|---|---|---|
| Vivienda | Arriendo, servicios, internet, administración | $1.250.000 |
| Alimentación | Mercado y comidas fuera de casa | $720.000 |
| Transporte | Gasolina, transporte público, apps | $280.000 |
| Salud | Seguro, medicamentos, consultas | $110.000 |
| Entretenimiento | Streaming, salidas, hobbies | $290.000 |
| Deudas | Cuotas de tarjeta y préstamo | $520.000 |
| Otros | Ropa, regalos, varios | $230.000 |
| Total | $3.400.000 |
Casi siempre hay una o dos categorías que sorprenden. Y casi siempre el total es más alto de lo que la persona estimaba de memoria, porque los gastos pequeños no se recuerdan.
Paso 4: aplica la regla de los tres destinos
Todo ingreso debería tener uno de tres destinos:
- Gastos del mes: lo que necesitas para vivir y trabajar.
- Fondo de emergencia: de tres a seis meses de gastos básicos, acumulados poco a poco.
- Metas e inversión: lo que construye patrimonio.
Una proporción de referencia es 70/20/10. No es una ley: es un punto de partida. Con $3.500.000 serían $2.450.000 para gastos, $700.000 para el fondo y $350.000 para metas. El ejemplo del paso 3 gasta $3.400.000, así que la primera decisión ya está clara: hay $950.000 de diferencia entre lo que se gasta y lo que la regla sugiere, y se cierra en dos o tres meses, no en uno.
Paso 5: ordena las deudas
Las deudas se pagan en el presupuesto como un gasto fijo, pero el orden importa. Haz la lista con el saldo, la tasa y la cuota de cada una. Dos métodos funcionan:
- Avalancha: pagas primero la de mayor tasa (casi siempre la tarjeta). Es la que menos intereses cuesta.
- Bola de nieve: pagas primero la más pequeña, para sentir avance rápido. Es la que más gente sostiene.
Elige una y, mientras tanto, nunca pagues solo el mínimo de la tarjeta: es la fuga más cara que existe. Moncua lleva cada deuda con su cronograma, registra cada pago como un movimiento y muestra cómo baja el saldo mes a mes.
Paso 6: construye el fondo de emergencia
Antes de invertir, un colchón. Tres meses de gastos básicos (vivienda, alimentación, transporte, salud, deudas) es la meta mínima; en el ejemplo, unos $7.000.000. Se construye con una meta de ahorro mensual, en una cuenta que no uses para el día a día, y se repone cuando se usa. Con $300.000 al mes, el colchón está en dos años; con los $950.000 que sobran cuando el presupuesto se ajuste, en ocho meses.
Paso 7: arma el presupuesto y elige la herramienta
Con los datos del paso 3 y la regla del paso 4 ya puedes hacer un presupuesto real, no aspiracional: una categoría por fila, un tope por categoría, las provisiones para los gastos anuales y la meta de ahorro dentro del mismo plan. La guía completa está en cómo hacer un presupuesto personal paso a paso.
Y la herramienta: el mejor sistema es el que de verdad usas. Puede ser un cuaderno, una hoja de cálculo o una app. La ventaja concreta de una app es que el registro ocurre donde ocurre el gasto, en el celular, en diez segundos, y que el saldo de cada cuenta, el ejecutado de cada categoría y el patrimonio neto se calculan solos.
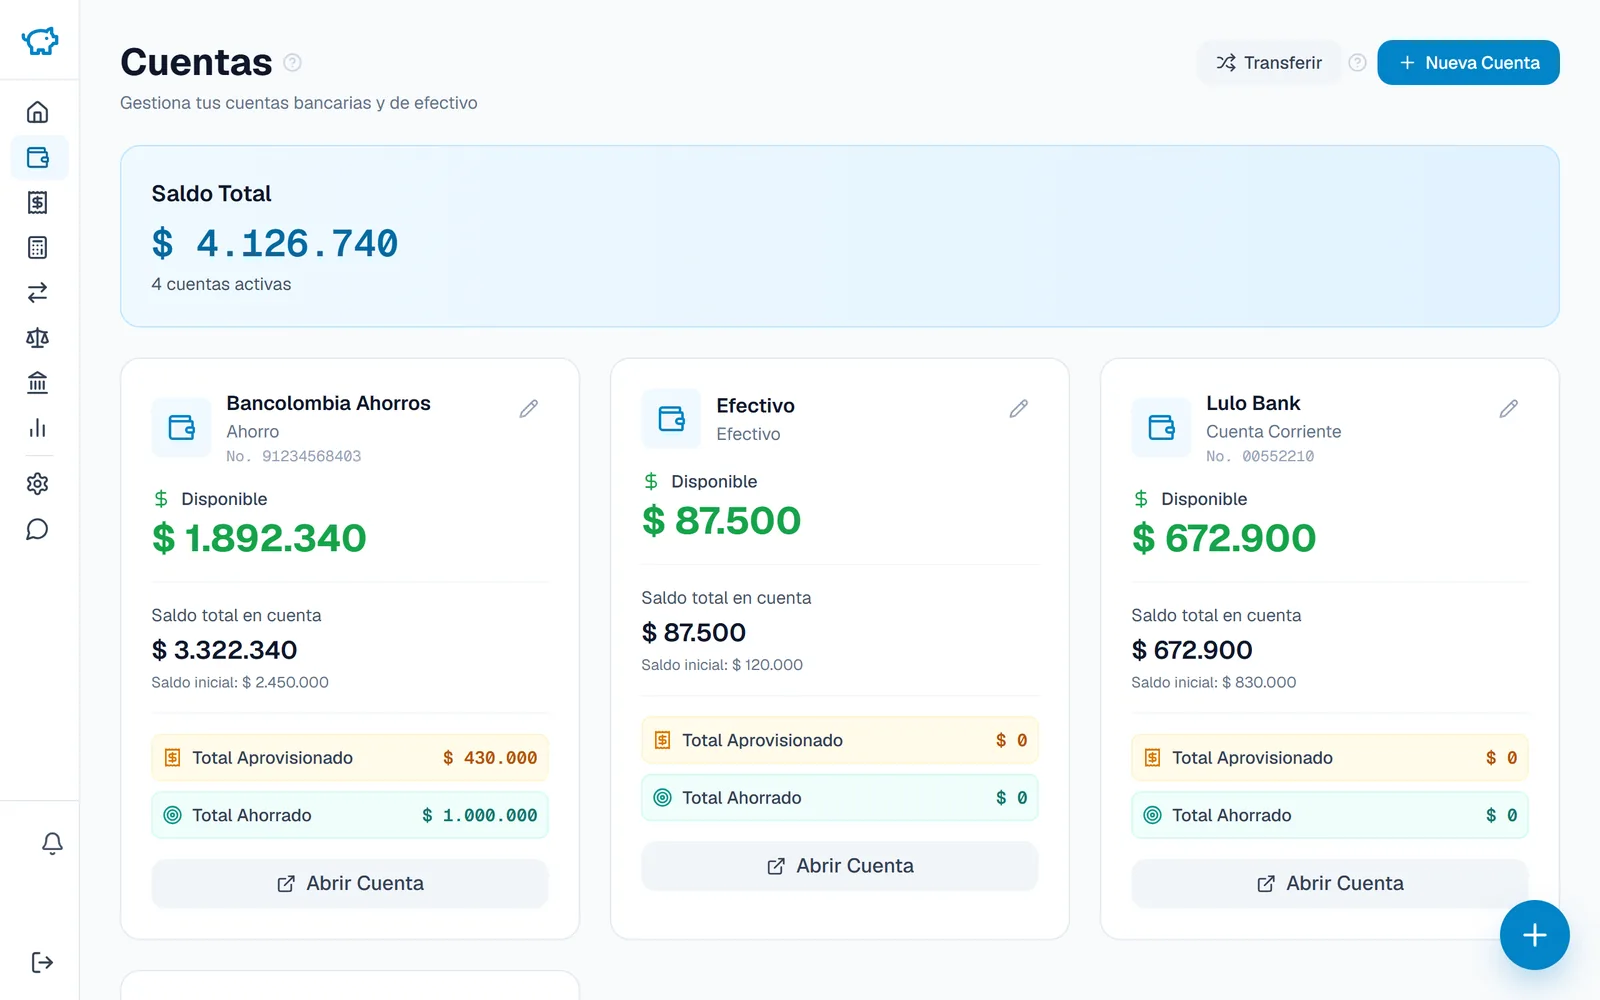
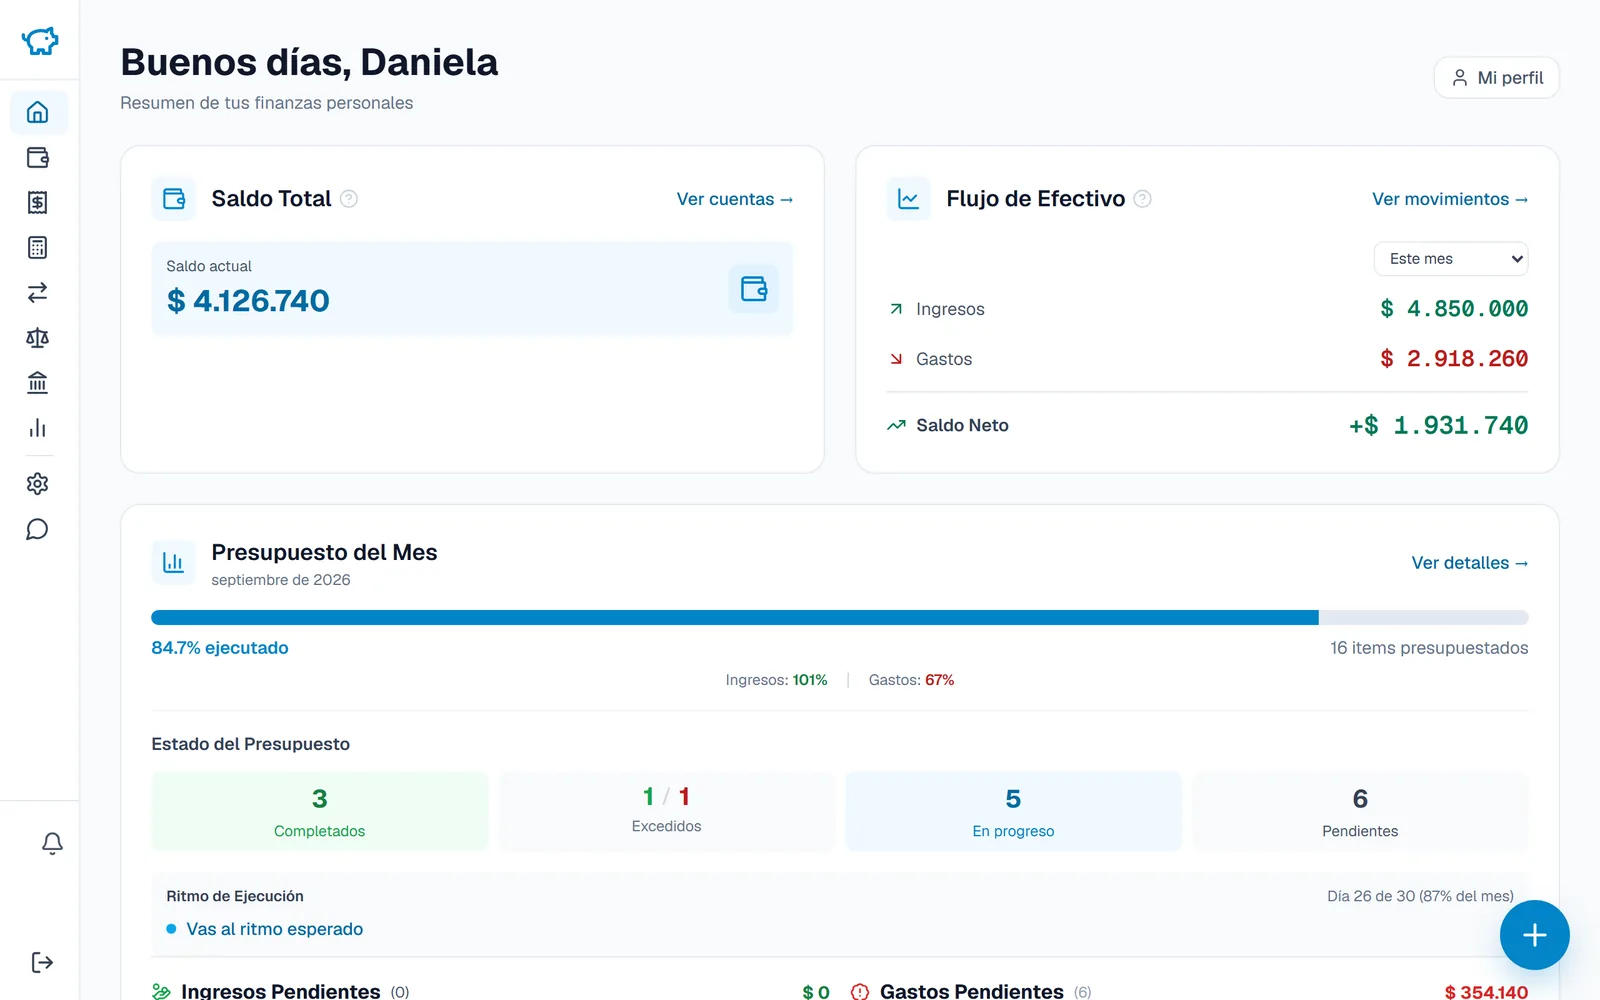
En Moncua el inventario del paso 1 es la pantalla de Cuentas más las de Acreencias y Deudas e Inversiones; el patrimonio neto se calcula a partir de ellas y guarda una foto diaria para ver la evolución. Es gratis y funciona con cualquier moneda. Mira cómo se ve el control de gastos.
Los errores más comunes al empezar
Hacer el presupuesto demasiado estricto. Cero en entretenimiento el primer mes es abandono garantizado en la semana dos. El presupuesto es un reflejo ajustado de tu realidad, no una fantasía.
Medir solo los gastos grandes. Los pequeños y frecuentes suelen superar a los grandes en impacto acumulado: el café, los domicilios, las suscripciones olvidadas. Son los gastos hormiga.
Olvidar los gastos anuales. El seguro, la matrícula, un impuesto: si no se apartan mes a mes, se pagan con la tarjeta y la deuda vuelve a crecer.
Esperar el momento perfecto. No existe el mes ideal. Empieza con los datos que tienes hoy.
Qué esperar en los primeros tres meses
Mes 1, visibilidad. Ves a dónde va tu dinero, probablemente con alguna sorpresa. Todavía no hay ahorro; hay información.
Mes 2, ajuste. Tomas decisiones conscientes con lo que viste: recortas una o dos categorías, cancelas lo que no usas, decides el orden de las deudas.
Mes 3, hábito. El registro se vuelve automático y el saldo empieza a notarlo. A partir de aquí, el patrimonio neto del paso 1 se compara mes a mes y es el número que de verdad dice si vas bien.
Preguntas frecuentes
¿Por dónde empiezo si tengo deudas y nada ahorrado? Por el inventario y el mapa de gastos. Luego un fondo de emergencia pequeño (un mes de gastos) antes de acelerar las deudas: sin colchón, cualquier imprevisto vuelve a la tarjeta.
¿Necesito una app? No. Necesitas registrar y revisar cada semana. La app quita la fricción de hacerlo, que es donde falla el 90 % de los intentos.
¿Y si vivo en pareja? El sistema es el mismo con dos usuarios y centros de costo para separar lo de cada uno. Está explicado en finanzas en pareja.
Organizar tus finanzas no transforma tu situación de un mes para otro. Tres meses de constancia sí producen un cambio real y medible. Crea tu cuenta gratis en Moncua y haz hoy el inventario del paso 1.